

Статья · Топливо
Как нормировать расходы на топливо и зачем это нужно
Списать топливо можно тремя путями: по нормам Минтранса, по собственным нормам предприятия и по фактическому расходу. Закон допускает все три, но на практике списание «по факту» чаще всего вызывает вопросы налоговой. Разбираем, чем отличаются способы, как установить свою норму и зачем при нормах всё равно нужен мониторинг.
Три способа списания топлива
Ни один не единственно правильный. Отличаются трудоёмкостью и тем, насколько легко объяснить расход налоговой.
Нормы Минтранса
Методические рекомендации Минтранса «Нормы расхода топлив и смазочных материалов на автомобильном транспорте» (распоряжение № АМ-23-р с последующими изменениями, в том числе № НА-80-р). Кроме базовых норм, в них есть поправочные коэффициенты: на движение в городах разного размера, погодные условия и другие факторы.
- Базовая норма и коэффициенты утверждаются приказом по предприятию.
- Зимние надбавки — отдельным приказом: период их применения определён для каждого региона.
- Проще всего: нормы уже рассчитаны.
- Подходит не всем: не для каждой модели и не для старых машин.
Собственные нормы
Норму рассчитывают для каждой машины или модели отдельно — по контрольному замеру. Так учитываются особенности машины и её износ.
- Работает для моделей, которых нет в рекомендациях Минтранса.
- Учитывает возраст и пробег машины.
- Нужен приказ, комиссия и акт контрольного замера.
- Поправки на зиму и другие условия — свои или из рекомендаций Минтранса.
По фактическому расходу
Закон напрямую не запрещает, но для налогового учёта это самый рискованный путь: налоговая может спросить, почему понадобилось именно столько топлива, и ответить без норм будет сложно.
- Нужны чеки, путевые листы и другие документы.
- Сложно обосновать, почему расход именно такой.
Почему нельзя просто списать по факту
Что говорит Налоговый кодекс
Прямых указаний списывать топливо по определённым нормам в Налоговом кодексе нет. Но статья 252 НК РФ требует, чтобы расходы были документально подтверждёнными и экономически обоснованными.
Документы о покупке и использовании топлива — чеки АЗС, путевые листы — подтверждают факт. А на вопрос «почему именно столько?» легче всего ответить нормой расхода.
Нормы — условность
Одной машине в городе нужно одно количество топлива на 100 км, за городом — другое. Расход зависит от погоды, износа машины и других факторов. Поэтому нормы и снабжают поправочными коэффициентами.
Норма отвечает на вопрос налоговой, но не показывает, куда на самом деле ушло топливо, — для этого нужен учёт фактического расхода.
Собственная норма за 5 шагов
Приказ о расчёте нормы
Руководитель издаёт приказ об определении нормы расхода топлива для конкретного автомобиля и назначает период контрольного замера.
Замеры за период
За определённый период фиксируют израсходованное топливо и фактический пробег. Заправку удобно делать из мерной ёмкости, а остаток в баке мерить в начале и в конце замера.
Расчёт расхода
Расход в литрах делят на пробег и умножают на 100 — получают литры на 100 км. Попробуйте в калькуляторе ниже.
Акт контрольного замера
Результаты оформляют актом: начальный остаток, заправки, конечный остаток, показания спидометра, пробег и расход. Образец — ниже.
Комиссия и приказ
Замер проводит комиссия — обычно инженер, водитель и экономист. Полученный расход на 100 км утверждают отдельным приказом как базовую норму. На зиму и другие условия добавляют поправочные коэффициенты — свои или из рекомендаций Минтранса.
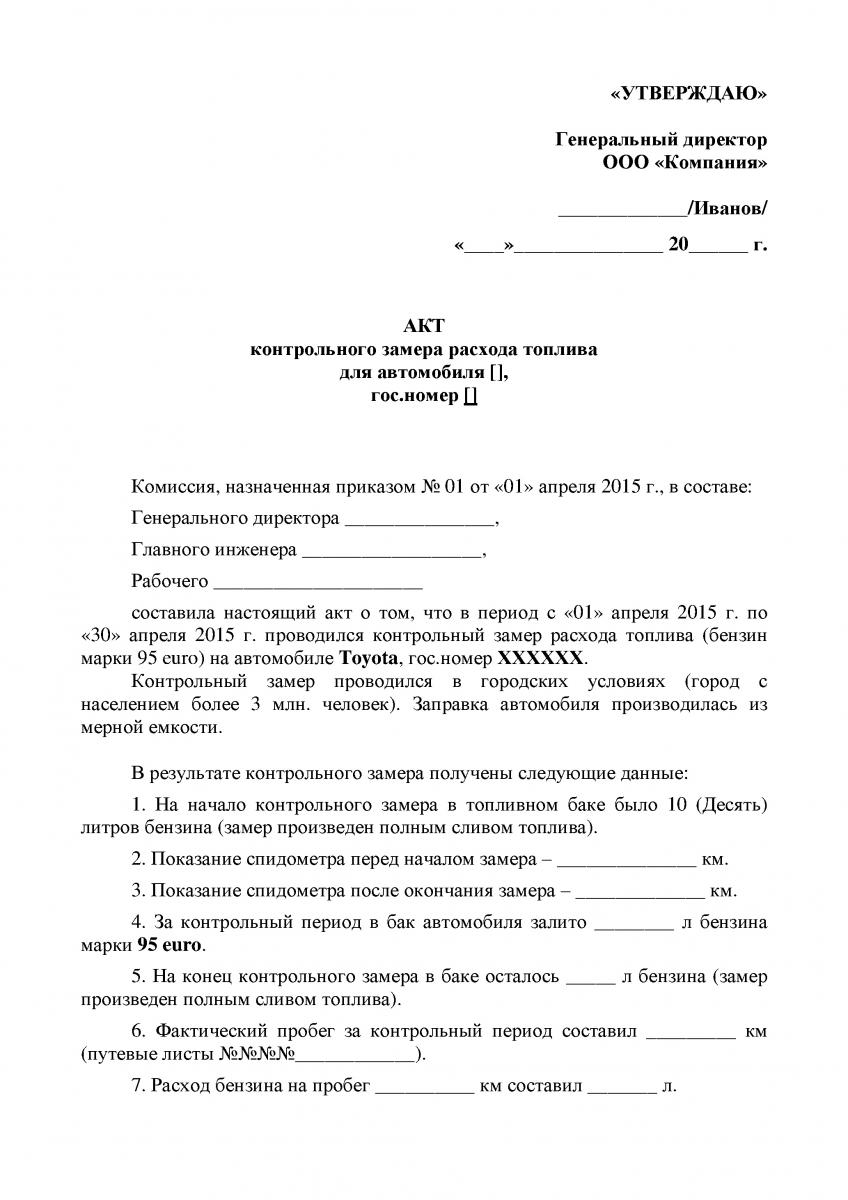
Контрольный замер
Расход = (было + залито − осталось) / пробег × 100.
Какой способ выбрать
Готовые нормы Минтранса проще. Но есть случаи, когда без собственных норм не обойтись.
- Нормы МинтрансаМодель есть в рекомендациях, машина не старая — берите готовые нормы и коэффициенты.
- Модели нет в рекомендацияхНормы для неё не рассчитаны — нужна собственная норма по замеру.
- Старая машина или большой пробегПоправок Минтранса на износ может не хватить — собственная норма точнее.
Норма для налоговой, мониторинг — для прибыли
Списание по нормам не отменяет учёт реального расхода. По нормам легче сдать налог на прибыль, а система контроля расхода помогает её увеличить. Сравните норму с фактом по мониторингу.
Факт выше нормы — стоит разобраться, куда ушло топливо
Надбавки — сумма коэффициентов из вашего приказа: зимняя, городская и другие.
Посчитаем фактический расход вашего парка
Расскажите, сколько машин и как сейчас списываете топливо. Покажем, как мониторинг помогает сверять факт с нормами, и рассчитаем стоимость.
- Технические вопросы+7 (904) 397-90-81Николай
- Покупка и цены+7 (920) 253-82-66Сергей
- Интеграция и отчёты+7 (933) 432-67-21Мария